Domain atemraubend.de kaufen?
Wir ziehen mit dem Projekt
atemraubend.de um.
Sind Sie am Kauf der Domain
atemraubend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atemraubend.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Chris Carter - Der Totenarzt: Thriller Aufregend spannend und ganz neu: Dieser Serienkiller mordet unauffällig (Ein Hunter-und-Garcia-Thriller, Band 13) - Preis vom 06.11.2026 20:16:05 hBinding : Taschenbuch, Label : Ullstein Taschenbuch, Publisher : Ullstein Taschenbuch, medium : Taschenbuch, numberOfPages : 432, publicationDate : 2024-05-30, releaseDate : 2024-05-30, authors : Chris Carter, translators : Sybille Uplegger, ISBN : 35480644857,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
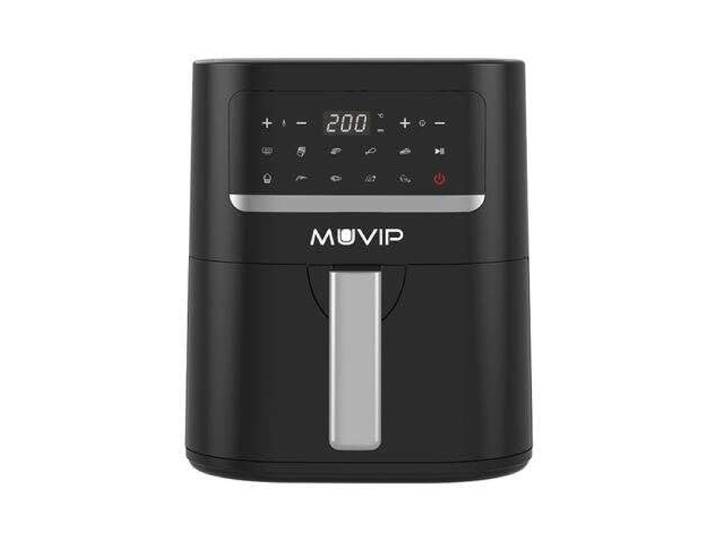
Muvip Fritteuse, mehrfarbig, einzigartigMuvip Fritteuse, mehrfarbig, einzigartig. Muvip Heißluftfritteuse, 4,5 l, 1600 W, Touchscreen, 10 voreingestellte Programme, Kochen mit 80 % weniger Fett, Antihaft-Topf, einstellbare Temperatur 50-200 °C, Schwarz Farbe:Bunt88,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dreibackenfutter, zentrisch spannend für DB 250Das Dreibackenfutter von PROXXON. Passend für die DB 250. zentrisch spannend. Aus Stahl. Spannbereich mit Umkehrbacken innen von 1,5 - 32 mm außen von 12 - 65 mm. Futter mit Innengewinde M 16 x 1 zum Aufschrauben auf die Hauptspindel der DB 250. Besonderheiten Aus Stahl Zentrisch Spannend Mit Umkehrbacken Technische Daten Aus Stahl Spannbereich innen: 1,5 - 32 mm Spannbereich außen: 12 - 65 mm Inhalt 1 Dreibackenfutter Material Stahl Anwendungsbereich Zum zentrischen Spannen von Hölzern47,09 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Buch "Faszinierend neue Fröbelsterne"Entdecken Sie im Buch Faszinierend neue Fröbelsterne den Weihnachts-Klassiker im neuen Look. Aus 5, 6 oder 8 Papierstreifen entstehen spektakuläre Fröbelsterne für Ihre Weihnachtsdeko. Variieren Sie nach Lust und Laune verschieden breite Streifen und tolle Farbkombinationen – denn Weihnachtszeit ist Sternezeit! Die enthaltenen Faltskizzen machen das Nacharbeiten kinderleicht. Buch mit 48 Seiten. Größe: 16,9 x 22 cm.Verlag: Frechverlag, Autor: Susanne Pypke10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Chris Carter - Der Totenarzt: Thriller Aufregend spannend und ganz neu: Dieser Serienkiller mordet unauffällig (Ein Hunter-und-Garcia-Thriller, Band 13) - Preis vom 06.11.2026 20:16:05 hBinding : Taschenbuch, Label : Ullstein Taschenbuch, Publisher : Ullstein Taschenbuch, medium : Taschenbuch, numberOfPages : 432, publicationDate : 2024-05-30, releaseDate : 2024-05-30, authors : Chris Carter, translators : Sybille Uplegger, ISBN : 35480644857,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Muvip Fritteuse, mehrfarbig, einzigartigMuvip Fritteuse, mehrfarbig, einzigartig. Muvip Heißluftfritteuse, 4,5 l, 1600 W, Touchscreen, 10 voreingestellte Programme, Kochen mit 80 % weniger Fett, Antihaft-Topf, einstellbare Temperatur 50-200 °C, Schwarz Farbe:Bunt88,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dreibackenfutter, zentrisch spannend für DB 250Das Dreibackenfutter von PROXXON. Passend für die DB 250. zentrisch spannend. Aus Stahl. Spannbereich mit Umkehrbacken innen von 1,5 - 32 mm außen von 12 - 65 mm. Futter mit Innengewinde M 16 x 1 zum Aufschrauben auf die Hauptspindel der DB 250. Besonderheiten Aus Stahl Zentrisch Spannend Mit Umkehrbacken Technische Daten Aus Stahl Spannbereich innen: 1,5 - 32 mm Spannbereich außen: 12 - 65 mm Inhalt 1 Dreibackenfutter Material Stahl Anwendungsbereich Zum zentrischen Spannen von Hölzern47,09 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
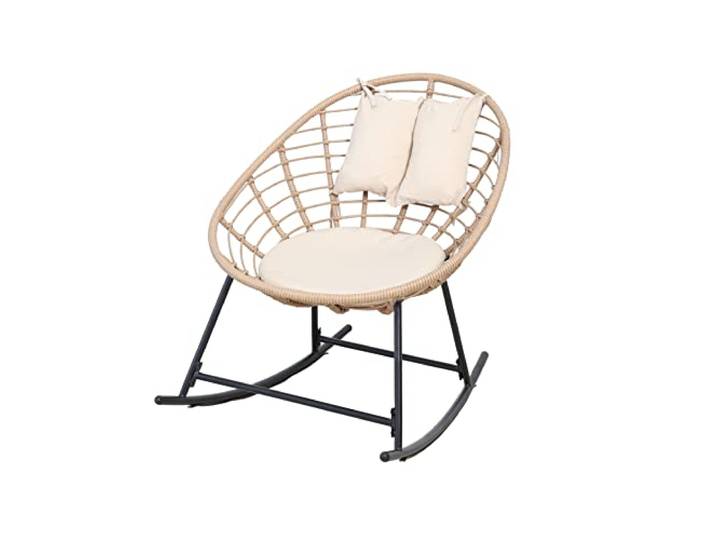
Garden Friend Schaukelstuhl Tahiti, einzigartig<p>Der <strong>Garden Friend Schaukelstuhl Tahiti</strong> vereint stilvolles Design mit hohem Komfort und ist die perfekte Ergänzung für deinen Garten oder Balkon. Mit einem stabilen Gestell aus <strong>schwarz lackiertem Stahl</strong> bietet dieser Schaukelstuhl nicht nur eine ansprechende Optik, sondern auch eine hohe Langlebigkeit. Die Maße von <strong>95 x 73 x 90 cm</strong> machen ihn zu einem idealen Möbelstück, das sich harmonisch in verschiedene Außenbereiche einfügt.</p> <p>Die Sitzfläche aus <strong>Polyrattan</strong> in einer natürlichen Farbe sorgt für ein angenehmes Sitzgefühl und fügt sich perfekt in die Umgebung ein. Zusätzlich ist der Schaukelstuhl mit einem bequemen Kissen und einer Kopfstütze in <strong>Beige</strong> ausgestattet, die für zusätzlichen Komfort während entspannter Stunden im Freien sorgt. Die Kombination aus dem eleganten Schwarz des Gestells und dem warmen Naturton des Rattans schafft eine harmonische und einladende Atmosphäre.</p> <p>Ein weiterer Vorteil des <strong>Garden Friend Schaukelstuhls Tahiti</strong> ist die einfache Montage. Er wird in einem Karton geliefert und ist schnell und unkompliziert zusammenzubauen. Genieße die sanften Schaukelbewegungen und entspanne dich in deinem neuen Lieblingsplatz im Freien.</p>126,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leube, Reinhard: AtemberaubendAtemberaubend , London und Deutschland in den Jahren 1933 bis 1937 , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20190510, Produktform: Leinen, Autoren: Leube, Reinhard, Illustrator: Oz, Daniel van~Schäfer, Andreas, Redaktion: Anderwelt Verlag, Seitenzahl/Blattzahl: 320, Abbildungen: 16 Abbildungen, Keyword: Drtittes Reich; England; Hitler, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Anderwelt Verlag, Verlag: Anderwelt Verlag, Verlag: Haisenko, Peter Alexander, Länge: 217, Breite: 159, Höhe: 28, Gewicht: 565, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.